
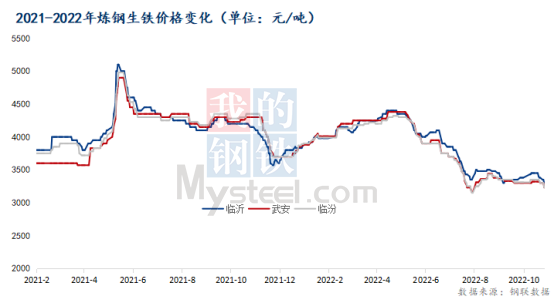
ऑक्टोबरमधील राष्ट्रीय पिग आयर्न बाजाराचा आढावा घेतल्यास, किमतीत प्रथम वाढ आणि नंतर घट होण्याचा कल दिसून आला.
राष्ट्रीय दिनानंतर अनेक ठिकाणी कोविड-१९ चा प्रादुर्भाव झाला; पोलाद आणि भंगार पोलादाच्या किमती सतत घसरत राहिल्या; आणि सुपरइम्पोज्ड पिग आयर्नची मागणी अपेक्षेपेक्षा कमी होती. नोव्हेंबरमध्ये, उत्तर भागात एकापाठोपाठ एक हिवाळ्याचा हंगाम सुरू होईल आणि बाजाराचा मोसमी हंगामही सुरू होईल.
ऑक्टोबरमध्ये पिग आयर्नच्या किमती प्रथम वाढल्या आणि नंतर घसरल्या, आणि व्यवहारांचे केंद्र खालच्या स्तरावर सरकले.
ऑक्टोबरच्या सुरुवातीला, कोकच्या दरात १०० युआन/टनची पहिली दरवाढ पूर्णपणे लागू झाली, ज्यामुळे पिग आयर्नच्या किमतीत पुन्हा वाढ झाली. सुपरइम्पोज्ड स्टील आणि स्क्रॅप स्टीलच्या किमतींचा कल मजबूत होता. सणापूर्वी डाउनस्ट्रीम फाउंड्री कंपन्यांनी आपली गोदामे पुन्हा भरल्यानंतर, पिग आयर्न कंपन्यांनी प्रामुख्याने अधिक उत्पादन ऑर्डर्स दिल्या आणि त्यापैकी बहुतेक माल स्टॉकमध्ये होता. कमी किंवा नकारात्मक इन्व्हेंटरीच्या स्थितीत व्यापारी दरवाढ करण्यास अधिक इच्छुक होते. नंतर, विविध ठिकाणी साथीच्या प्रतिबंध आणि नियंत्रणात कडकपणा आणल्यामुळे काही भागांमध्ये वाहतुकीवर निर्बंध आले. ब्लॅक-बेस्ड फ्युचर्स, स्टील, स्क्रॅप स्टील इत्यादींच्या किमती कमी होऊन समायोजित झाल्या. याव्यतिरिक्त, फेडच्या व्याजदर वाढीच्या अपेक्षा खूप प्रबळ होत्या आणि व्यापारी आशावादी नव्हते. मालाची पाठवणी वाढवण्यासाठी, काही व्यापाऱ्यांनी किमती कमी ठेवल्या. किमतीनुसार वस्तू विकण्याच्या या प्रवृत्तीमुळे, पिग आयर्न उद्योगांचे दरदेखील एकामागून एक कमी झाले आहेत.
३१ ऑक्टोबरपर्यंत, लिनयीमधील पोलाद निर्मितीसाठीच्या पिग आयर्न L8-L10 ची किंमत मागील महिन्याच्या तुलनेत १३० युआन/टनने कमी होऊन ३,२५० युआन/टन झाली, आणि लिनफेनमध्ये ती मागील महिन्याच्या तुलनेत १६० युआन/टनने कमी होऊन ३,१५० युआन/टन झाली; लिनयीमधील कास्टिंग पिग आयर्न Z18 ची किंमत मागील महिन्याच्या तुलनेत १०० युआन/टनने कमी होऊन ३,५०० युआन/टन झाली, तर लिनफेनमध्ये ती मागील महिन्याच्या तुलनेत १० युआन/टनने कमी होऊन ३,६६० युआन/टन झाली; लिनयीमधील डक्टाइल आयर्न Q10 ची किंमत मागील महिन्याच्या तुलनेत ७० युआन/टनने कमी होऊन ३,७८० युआन/टन झाली, तर लिनफेनमध्ये ती मागील महिन्याच्या तुलनेत २० युआन/टनने कमी होऊन ३,७३० युआन/टन झाली.
२. देशातील पिग आयर्न उद्योगांच्या ब्लास्ट फर्नेस क्षमतेच्या वापर दरात किंचित घट झाली.
ऑक्टोबरच्या मध्य ते सुरुवातीला, पिग आयर्न उद्योगांनी अनेक पूर्व-उत्पादन ऑर्डर दिल्या होत्या आणि बहुतेक उत्पादकांचा साठा कमी पातळीवर होता. पिग आयर्न उद्योग बांधकाम सुरू करण्याबाबत अजूनही उत्साही होते आणि काही भट्ट्यांनी उत्पादन पुन्हा सुरू केले होते. नंतर, शांक्सी, लियाओनिंग आणि इतर ठिकाणच्या साथीच्या परिस्थितीमुळे, पिग आयर्नच्या किमतीत सतत घट झाली, पिग आयर्न उद्योगांचा नफा कमी झाला किंवा तोट्यात गेला आणि उत्पादनाचा उत्साह कमी झाला. उद्योगांच्या भट्टी क्षमतेचा वापर दर ५९.५६% होता, जो मागील आठवड्यापेक्षा ४.३०% आणि मागील महिन्यापेक्षा ७.७८% ने कमी होता. पिग आयर्नचे प्रत्यक्ष साप्ताहिक उत्पादन सुमारे २६५,८०० टन होते, जे मागील आठवड्यापेक्षा १९,२०० टन आणि मागील महिन्यापेक्षा ३४,७०० टनांनी कमी होते. कारखान्याचा साठा ४६७,५०० टन होता, जो मागील आठवड्यापेक्षा २२,७०० टन आणि मागील महिन्यापेक्षा ५१,५०० टनांनी वाढला होता. मिस्टीलच्या आकडेवारीनुसार, काही ब्लास्ट फर्नेस उत्पादन थांबवतील आणि नोव्हेंबरनंतर पुन्हा सुरू करतील, परंतु ते पिग आयर्नची मागणी आणि नफ्यावर लक्ष केंद्रित करतील, त्यामुळे ब्लास्ट फर्नेसच्या क्षमता वापर दरात किंचित चढ-उतार होईल.
३. जागतिक पिग आयर्न उत्पादनात किंचित वाढ होते.
उत्तर चीनमधील बांधकाम स्थळे एकापाठोपाठ एक बंद पडण्याच्या स्थितीला सामोरे जात आहेत आणि पोलादाची मागणी पारंपरिक अर्थाने ऑफ-सीझनमध्ये (मंदीच्या काळात) दाखल झाली आहे. याव्यतिरिक्त, पोलाद बाजारातील पुरवठा आणि मागणीच्या मूलभूत तत्त्वांमध्ये अल्पावधीत लक्षणीय सुधारणा होण्याची शक्यता नाही आणि नोव्हेंबरमध्ये पोलादाच्या किमतींचा केंद्रबिंदू खाली जाणे सुरूच राहण्याची अपेक्षा आहे. सर्वसमावेशक विचार करता, विविध पोलाद कारखान्यांकडून स्क्रॅपचा (भंगाराचा) वापर कमीच राहिला आहे, बाजारातील व्यापारी कमी आत्मविश्वासू आणि निराशावादी आहेत, आणि स्क्रॅपच्या व्यापाराचे प्रमाण मोठ्या प्रमाणात कमी झाले आहे. त्यामुळे, स्क्रॅपच्या दरात चढ-उतार सुरू राहून तो कमकुवत होऊ शकतो.
पिग आयर्नच्या किमती सतत घसरत असल्याने, बहुतेक पिग आयर्न उद्योग तोट्यात आहेत आणि बांधकाम सुरू करण्याचा त्यांचा उत्साह कमी झाला आहे. काही ब्लास्ट फर्नेसमध्ये देखभालीसाठी नवीन शटडाऊन लागू करण्यात आले आहेत, आणि काही उद्योगांनी उत्पादन पुन्हा सुरू करणे देखील पुढे ढकलले आहे, त्यामुळे पिग आयर्नचा पुरवठा कमी झाला आहे. तथापि, पिग आयर्नची खालच्या स्तरावरील मागणी मंद आहे, आणि खरेदीवर 'जास्त खरेदी करा पण कमी खरेदी करू नका' या मानसिकतेचा परिणाम झाला आहे. खालच्या स्तरावरील फाउंड्री कंपन्या केवळ अत्यावश्यक गरजांसाठी थोड्या प्रमाणात खरेदी करत आहेत, पिग आयर्न कंपन्यांना माल पाठवण्यापासून रोखले जात आहे, आणि साठा सतत वाढत आहे. त्यामुळे पिग आयर्न बाजारातील जास्त पुरवठा आणि कमी मागणीची ही परिस्थिती अल्पावधीत सुधारण्याची शक्यता नाही.
नोव्हेंबर महिन्याकडे पाहता, पिग आयर्नचा बाजार अजूनही आंतरराष्ट्रीय अर्थव्यवस्थेतील मंदी आणि देशांतर्गत कमकुवत आर्थिक वाढ यांसारख्या नकारात्मक घटकांच्या प्रभावाचा सामना करत आहे. त्यावर कच्च्या मालाच्या किमती आणि पुरवठा साखळीतील मागणी दोन्हीही कमकुवत आहेत. अनुकूल घटकांचा पाठिंबा नसल्यास, नोव्हेंबरमध्ये देशांतर्गत पिग आयर्नच्या बाजारभावात कमकुवत कामगिरी दिसून येईल अशी अपेक्षा आहे.
कास्ट आयर्नच्या बाजारपेठेत सतत घसरण होत असून बाजारपेठ अस्थिर आहे, ज्यामुळे दिन्सेन इम्पेक्स कॉर्पला या क्षेत्रातील आव्हानांना सामोरे जाण्यास, अस्थिर वातावरणात चिनी फाउंड्री आणि चिनी पाइपलाइनच्या विकासाच्या संधी शोधण्यास, फाउंड्री क्षेत्रात नवीन संधी शोधण्यास आणि कास्ट आयर्न निर्यातीच्या ग्राहकांसोबत संतुलन व स्थिरता राखण्यास अधिक प्रोत्साहन मिळत आहे.
पोस्ट करण्याची वेळ: नोव्हेंबर-०८-२०२२



